Das slowakische Finanzministerium hat neue Muster der Körperschaftsteuererklärung (DPPO) und der Einkommensteuererklärung – Typ B (DPFO B) veröffentlicht. Sie kommen bei der Abgabe der Erklärungen für den Veranlagungszeitraum 2026 zur Anwendung, also im Jahr 2027. Das Muster der Einkommensteuererklärung für natürliche Personen – Typ A aus dem Jahr 2025 bleibt weiterhin in Kraft, für Steuerpflichtige mit Einkünften aus unselbständiger Arbeit ändert sich das Formular nicht. Mehrere Neuerungen erfordern Unterlagen, die man besser vorbereitet haben sollte, bevor man mit dem Ausfüllen des Formulars beginnt. Wir bringen eine Übersicht der wichtigsten Änderungen.
Körperschaftsteuererklärung (DPPO)
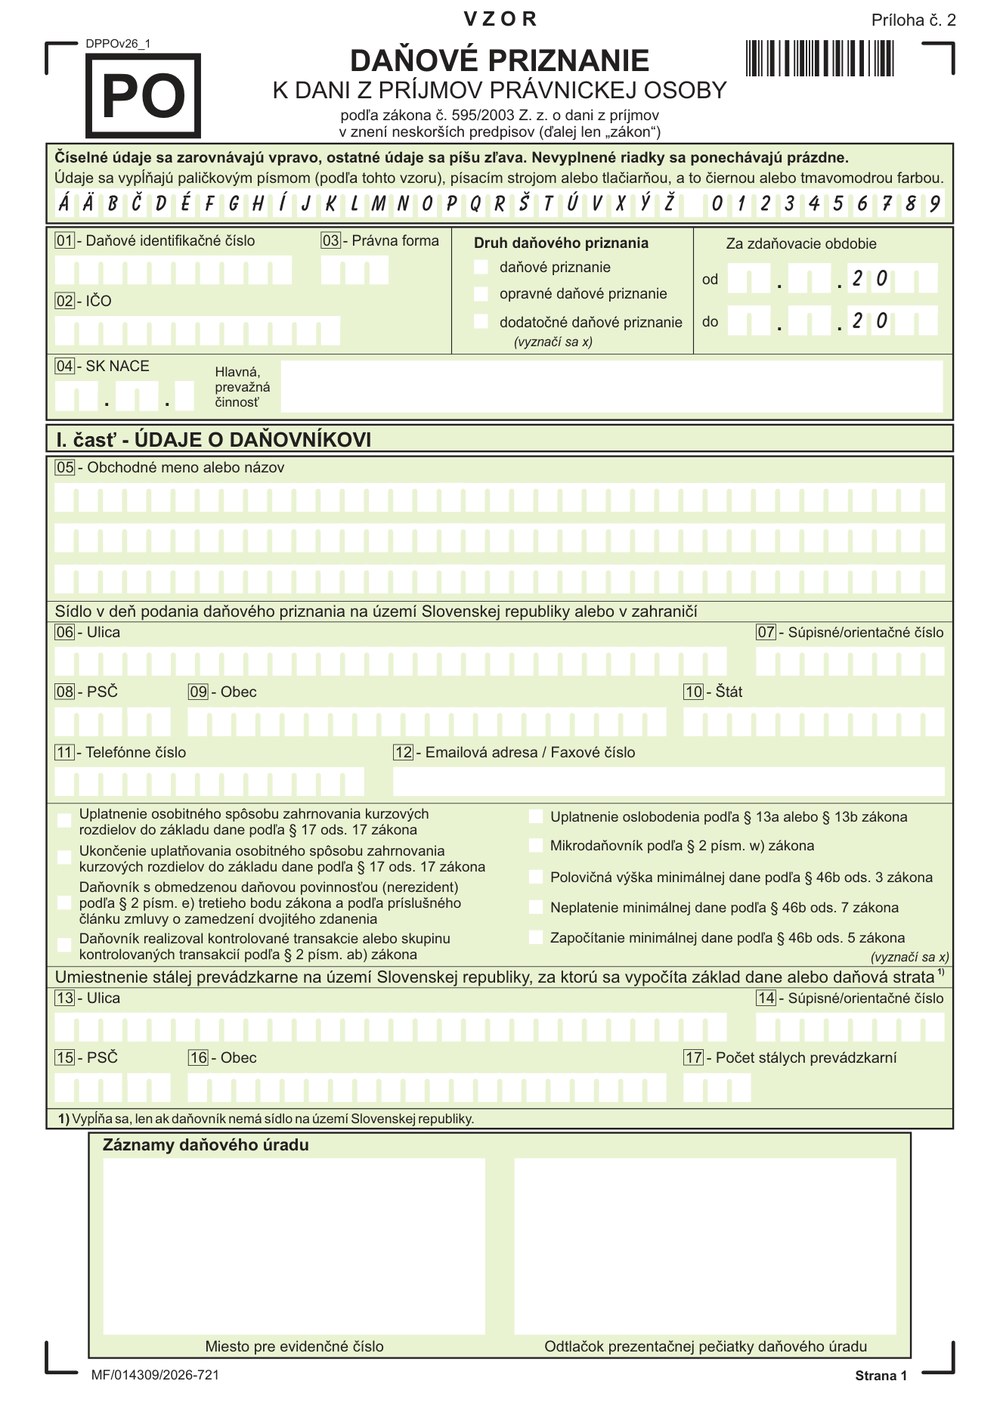
Körperschaftsteuererklärung (DPPO)
Muster für den Veranlagungszeitraum 2026 · PDF, 21 Seiten
PDF herunterladenDas Formular umfasst 21 Seiten und mehrere Abschnitte werden verschoben oder geändert. Die meisten Eingriffe gibt es bei kontrollierten Transaktionen, bei der Berechnung der steuerpflichtigen Einnahmen und bei der Sportförderung.
Kontrollierte Transaktionen und Darlehen in der Gruppe
Anstelle einer allgemeinen Angabe über die Verbundenheit mit verbundenen Personen wird das Unternehmen auf der ersten Seite der Steuererklärung direkt erklären, dass es kontrollierte Transaktionen gemäß § 2 Buchst. ab) des Gesetzes Nr. 595/2003 Slg. über die Einkommensteuer durchgeführt hat. Die überarbeitete Tabelle I verlangt bei jeder Transaktion deren Auswirkung auf die Steuerbemessungsgrundlage, Angaben zur Aggregation und zur Verbundenheit. Wurden die kontrollierten Transaktionen unterhalb des Schwellenwerts gemäß § 17 Abs. 5 Buchst. a) des Einkommensteuergesetzes durchgeführt, wird gesondert ein Kästchen unter der Tabelle I angekreuzt. Ein neuer Teil ist eine eigenständige Übersicht über Kredite und Darlehen mit verbundenen Personen mit dem Höchstbetrag im Laufe des Jahres und dem Restsaldo zum Jahresende.
In der Praxis bedeutet dies, dass die Erfassung der Transaktionen innerhalb der Gruppe abgeschlossen sein muss, bevor man mit dem Ausfüllen der Erklärung beginnt. Die Auswirkung auf die Steuerbemessungsgrundlage wird bei jeder Transaktion gesondert angegeben, sodass man sich auf eine einzige zusammenfassende Angabe aus dem Kopfbereich nicht mehr verlassen kann.
Berechnung der steuerpflichtigen Einnahmen in der Steuererklärung
Die Steuererklärung wird durch eine neue Tabelle L ergänzt, in der Schritt für Schritt der Gesamtbetrag der steuerpflichtigen Einnahmen ausgehend von den gebuchten Erträgen über die einzelnen Anpassungen bis hin zum Endbetrag berechnet wird. An diesen Wert knüpfen sowohl der angewandte Steuersatz als auch die Höhe der Mindeststeuer an. Jede Anpassung muss konkret benannt und der Zeile der Erklärung zugeordnet werden, von der sie ausgeht.
Die Tabelle L bildet daher eine Brücke zwischen dem Jahresergebnis und der Steuerbemessungsgrundlage. Wenn ein Unternehmen eine Anpassung in der Buchhaltung nicht belegen kann, wird es diese auch in der Erklärung nicht verteidigen können.
Sportförderung
Im Formular gibt es neu eine gesonderte Zeile für Ausgaben zur Sportförderung, in der diese Ausgaben in zwei Situationen zur Steuerbemessungsgrundlage hinzugerechnet werden:
- Ausgaben zur Sportförderung, die im Veranlagungszeitraum bezahlt wurden, wobei die Gesellschaft jedoch einen Steuerverlust ausweist.
- Ausgaben zur Sportförderung, die bis zum Ende des Veranlagungszeitraums nicht bezahlt wurden und daher keine steuerlich abzugsfähigen Betriebsausgaben darstellen.
Wer den Abzug von Ausgaben zur Sportförderung gemäß § 30ca des Einkommensteuergesetzes geltend macht, gibt in der Anlage auch die Identifikation der Sportorganisation (IČO, Name, Sitz) und das Datum des Beginns der Förderung an. Es ist ratsam, diese Daten laufend während des Jahres zu sammeln und nicht erst nachträglich aus der Buchhaltung zusammenzusuchen.
Weitere Änderungen
- eine gesonderte Zeile für die Anpassung der Steuerbemessungsgrundlage oder des Steuerverlusts gemäß § 17k des Einkommensteuergesetzes: Beschränkung der steuerlichen Abzugsfähigkeit von Nettozinsaufwendungen über 3 Mio. EUR auf 30 % des steuerlichen EBITDA (bisher waren sie Teil der nicht abzugsfähigen Ausgaben in Zeile 130),
- eine neue besondere Steuerbemessungsgrundlage gemäß § 51eb des Einkommensteuergesetzes für Kartenzahlungsgebühren zugunsten eines Spielerkontos,
- ein vereinfachter Abschnitt über die Mindeststeuer,
- Neunummerierung von Zeilen und Verschiebung der Nummerierung einzelner Abschnitte.
Einkommensteuererklärung der natürlichen Person – Typ B (DPFO B)
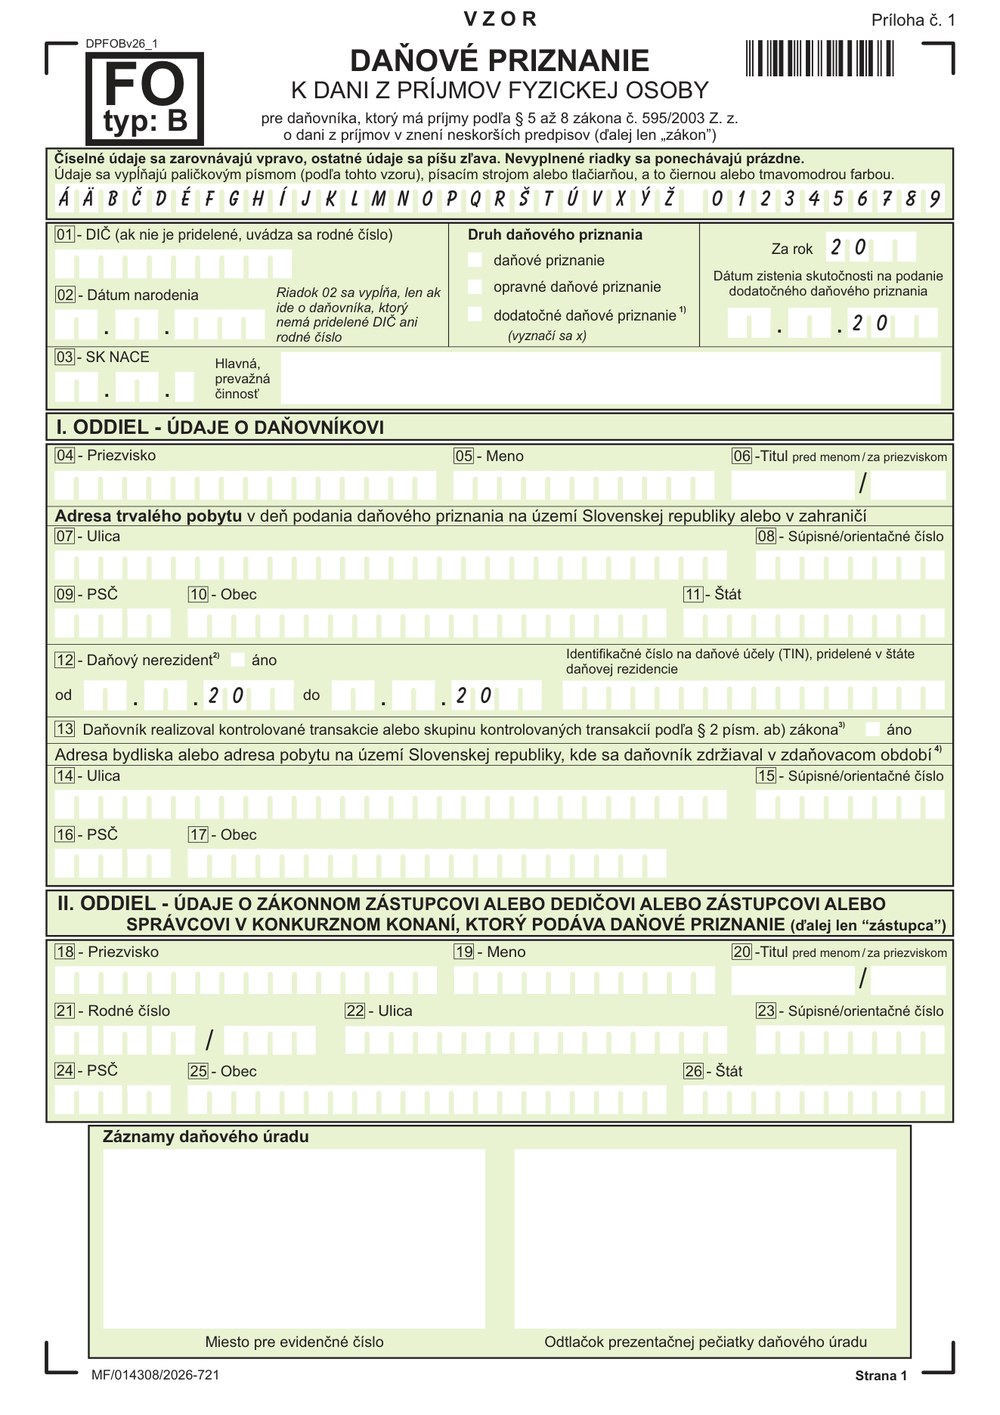
Einkommensteuererklärung – Typ B (DPFO B)
Muster für den Veranlagungszeitraum 2026 · PDF, 20 Seiten
PDF herunterladenDas Formular umfasst 20 Seiten. Die Änderungen betreffen kontrollierte Transaktionen, Steuerpflichtige aus Drittstaaten und die Sportförderung.
Kontrollierte Transaktionen
Ebenso wird eine natürliche Person in der Steuererklärung anstelle einer Angabe über die Verbundenheit erklären, dass sie kontrollierte Transaktionen gemäß § 2 Buchst. ab) des Einkommensteuergesetzes durchgeführt hat.
Staatsangehörige von Drittstaaten
Staatsangehörige von Drittstaaten, die eine Verlängerung des vorübergehenden Aufenthalts beantragen, geben in einer neuen Zeile unter der Tabelle Nr. 1 die Höhe der steuerpflichtigen Einkünfte aus unternehmerischer Tätigkeit gemäß § 6 Abs. 1 des Einkommensteuergesetzes an. Die Zeile füllen sie auch dann aus, wenn sie eine doppelte Buchführung führen.
Sportförderung
Beim Abzug von Ausgaben zur Sportförderung wird in der Anlage Nr. 1c neu die Identifikation der Sportorganisation und das Datum des Beginns der Förderung angegeben. Einnahmen aus einem Sportsponsoringvertrag werden in der Tabelle Nr. 3 für sonstige Einkünfte nicht nur bei Sportlern, sondern auch bei Sportfachkräften ausgewiesen.
Weitere Änderungen
- den Staat der Steueransässigkeit (Z. 145) füllen nur Nichtansässige aus,
- zur Anzahl der Anlagen zählen nur tatsächlich ausgefüllte Anlagen.
Was Sie vor dem Ausfüllen vorbereiten sollten
Beide slowakischen Formulare werden einmal im Jahr ausgefüllt, die Unterlagen dazu entstehen jedoch das ganze Jahr über. Hat ein Unternehmen diese nicht beisammen, zieht sich das Ausfüllen über mehrere Wochen hin. Es lohnt sich daher, die Checkliste noch vor der Abgabe durchzugehen:
- Übersicht über kontrollierte Transaktionen mit verbundenen Personen einschließlich der Auswirkung auf die Steuerbemessungsgrundlage, Aggregation und Verbundenheit,
- Übersicht über Kredite und Darlehen mit verbundenen Personen mit dem Höchstbetrag im Laufe des Jahres und dem Restsaldo zum Jahresende,
- Berechnung der Nettozinsaufwendungen, falls diese 3 Mio. EUR übersteigen,
- Identifikation der Sportorganisationen, die das Unternehmen unterstützt hat (IČO, Name, Sitz), und das Datum des Beginns der Förderung,
- Nachweise über Kartenzahlungsgebühren zugunsten eines Spielerkontos,
- bei Steuerpflichtigen aus Drittstaaten die Höhe der steuerpflichtigen Einkünfte aus unternehmerischer Tätigkeit gemäß § 6 Abs. 1 des Einkommensteuergesetzes.
Beide Formulare können Sie direkt im Artikel im Original-PDF herunterladen. Prüfen Sie beim Ausfüllen, dass Sie das Muster für den Veranlagungszeitraum 2026 und nicht eine ältere Version verwenden. Wenn Sie nicht sicher sind, welche Änderung gerade Ihre Situation betrifft, gehen wir das vor der Abgabe der Erklärung gerne mit Ihnen durch.
Der Inhalt dieses Artikels hat ausschließlich informativen Charakter und ersetzt in keinem Fall eine professionelle Rechts-, Steuer- oder Buchhaltungsberatung. Die Gesellschaft Dravecký & Partner übernimmt keine Verantwortung für Entscheidungen, die auf der Grundlage der hierin enthaltenen Informationen getroffen werden, noch für eventuelle Schäden, die durch solche Handlungen entstehen könnten. Vor der Anwendung jeglicher Informationen auf Ihre konkrete Situation empfehlen wir dringend eine Beratung mit einem qualifizierten Experten.
Seien Sie der Erste, der von den neuesten Informationen aus der Welt der Steuern, der Rechnungslegung und der Wirtschaftsprüfung erfährt